

Leasing operacyjny samochodu dla firm
Porównaj nowe samochody dostępne w leasingu operacyjnym. Dobierz opłatę wstępną, okres finansowania i wartość wykupu, a następnie poproś doradcę samochodowy.pl o indywidualną kalkulację.

Mercedes-Benz GLB
250 electric
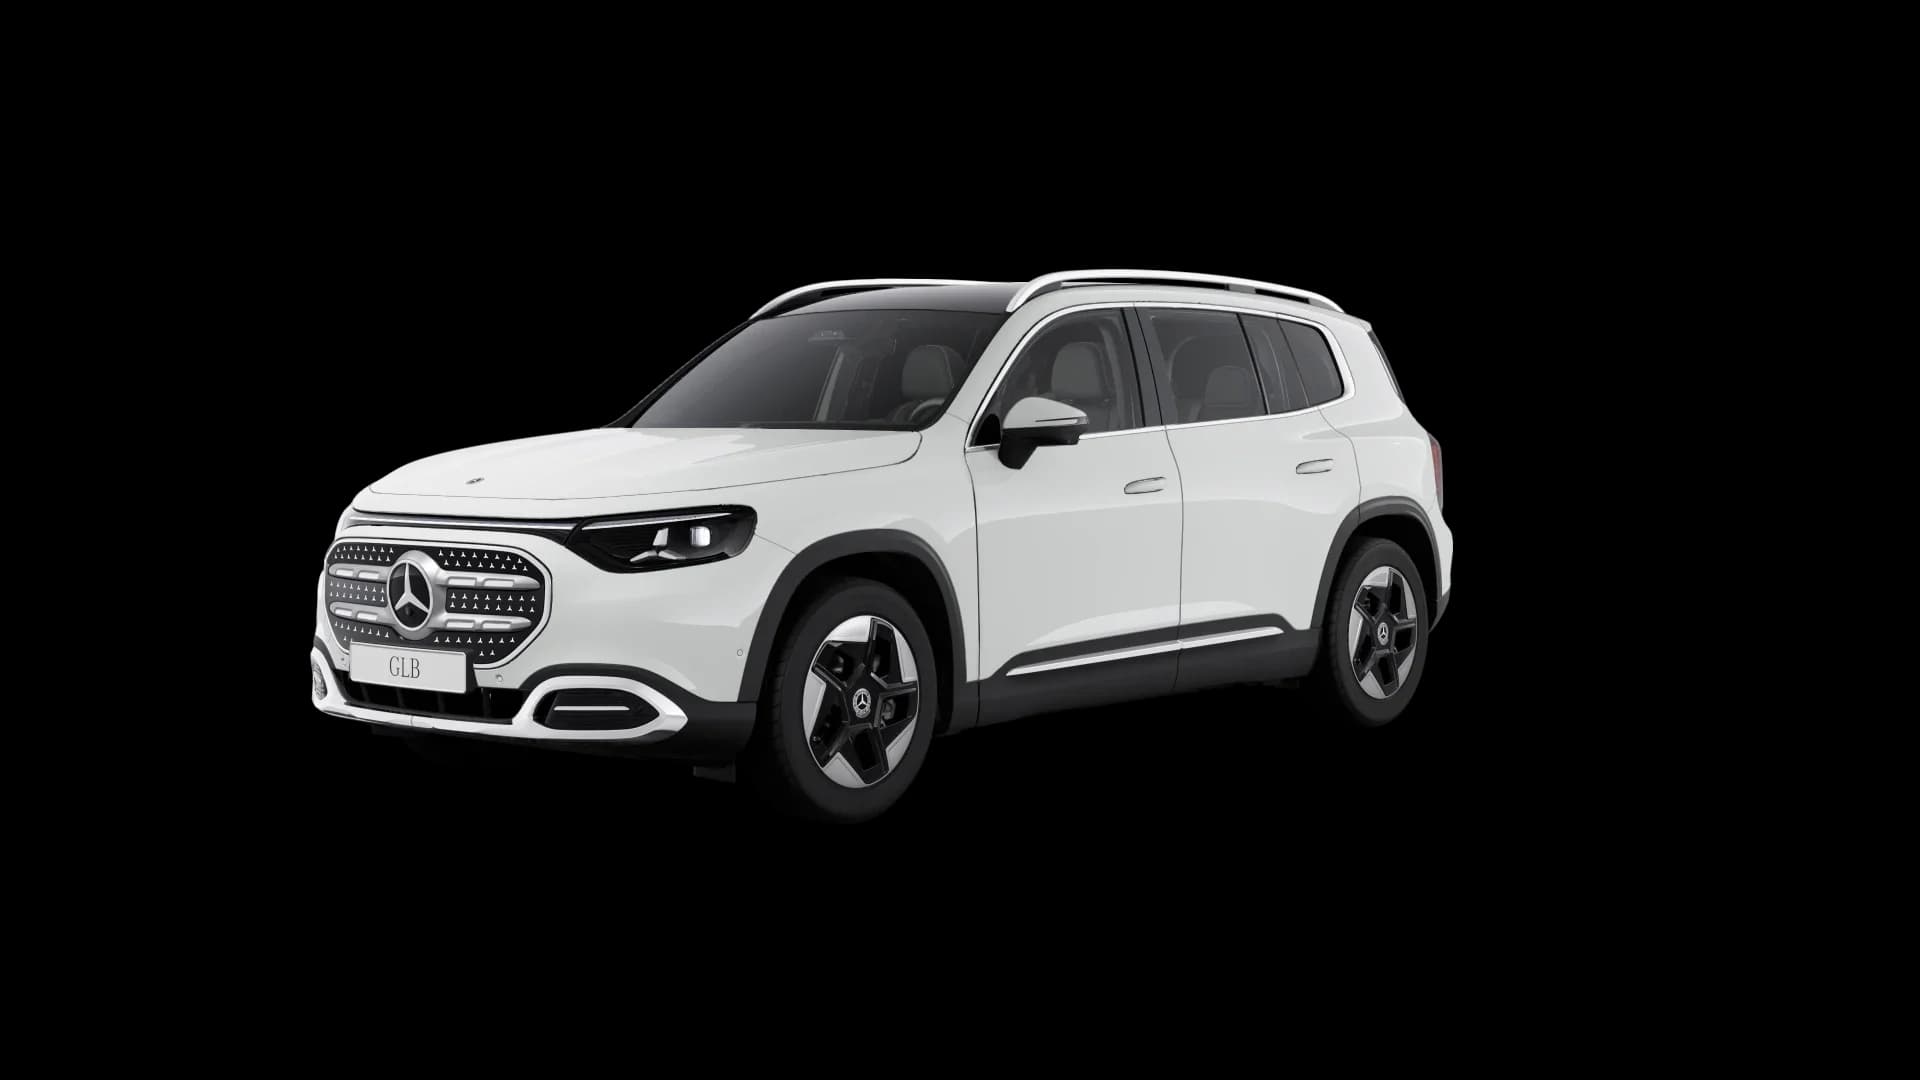
Mercedes-Benz GLB
250+ electric
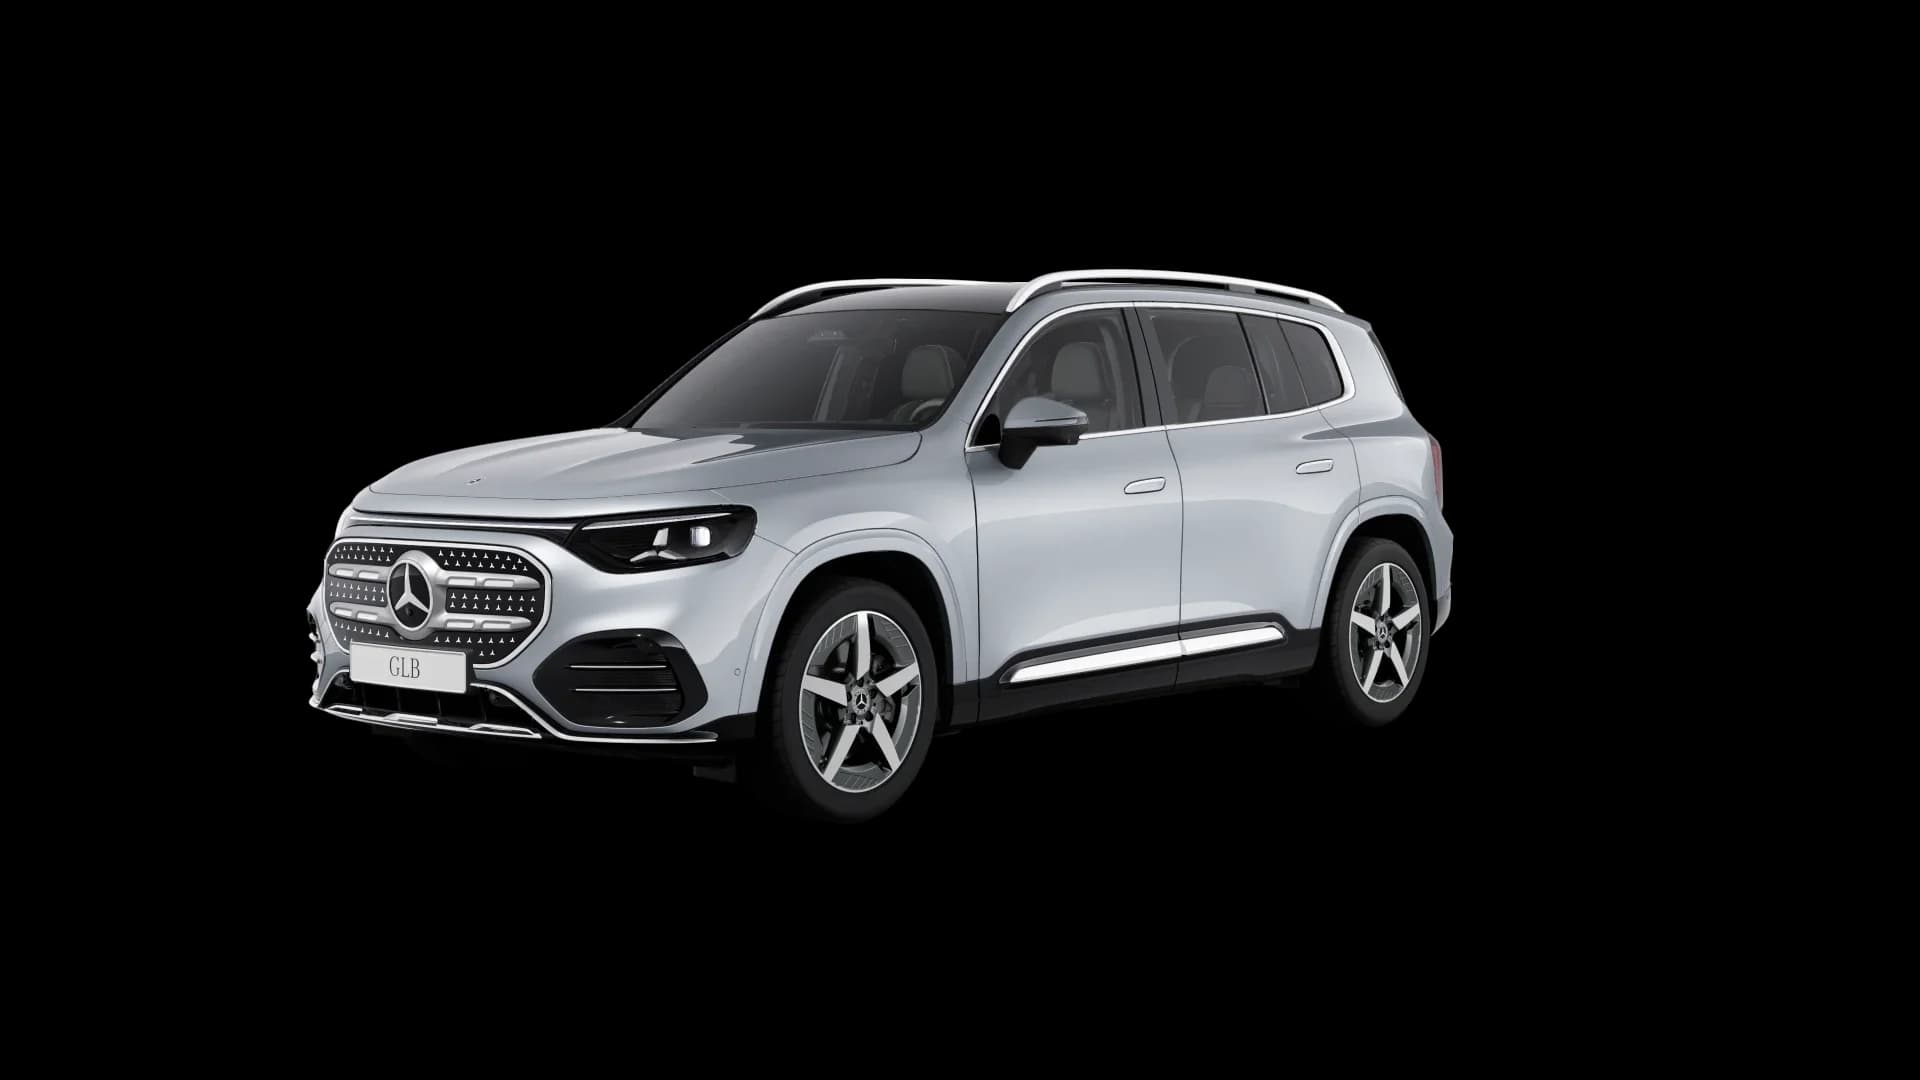
Mercedes-Benz GLB
200 Electric
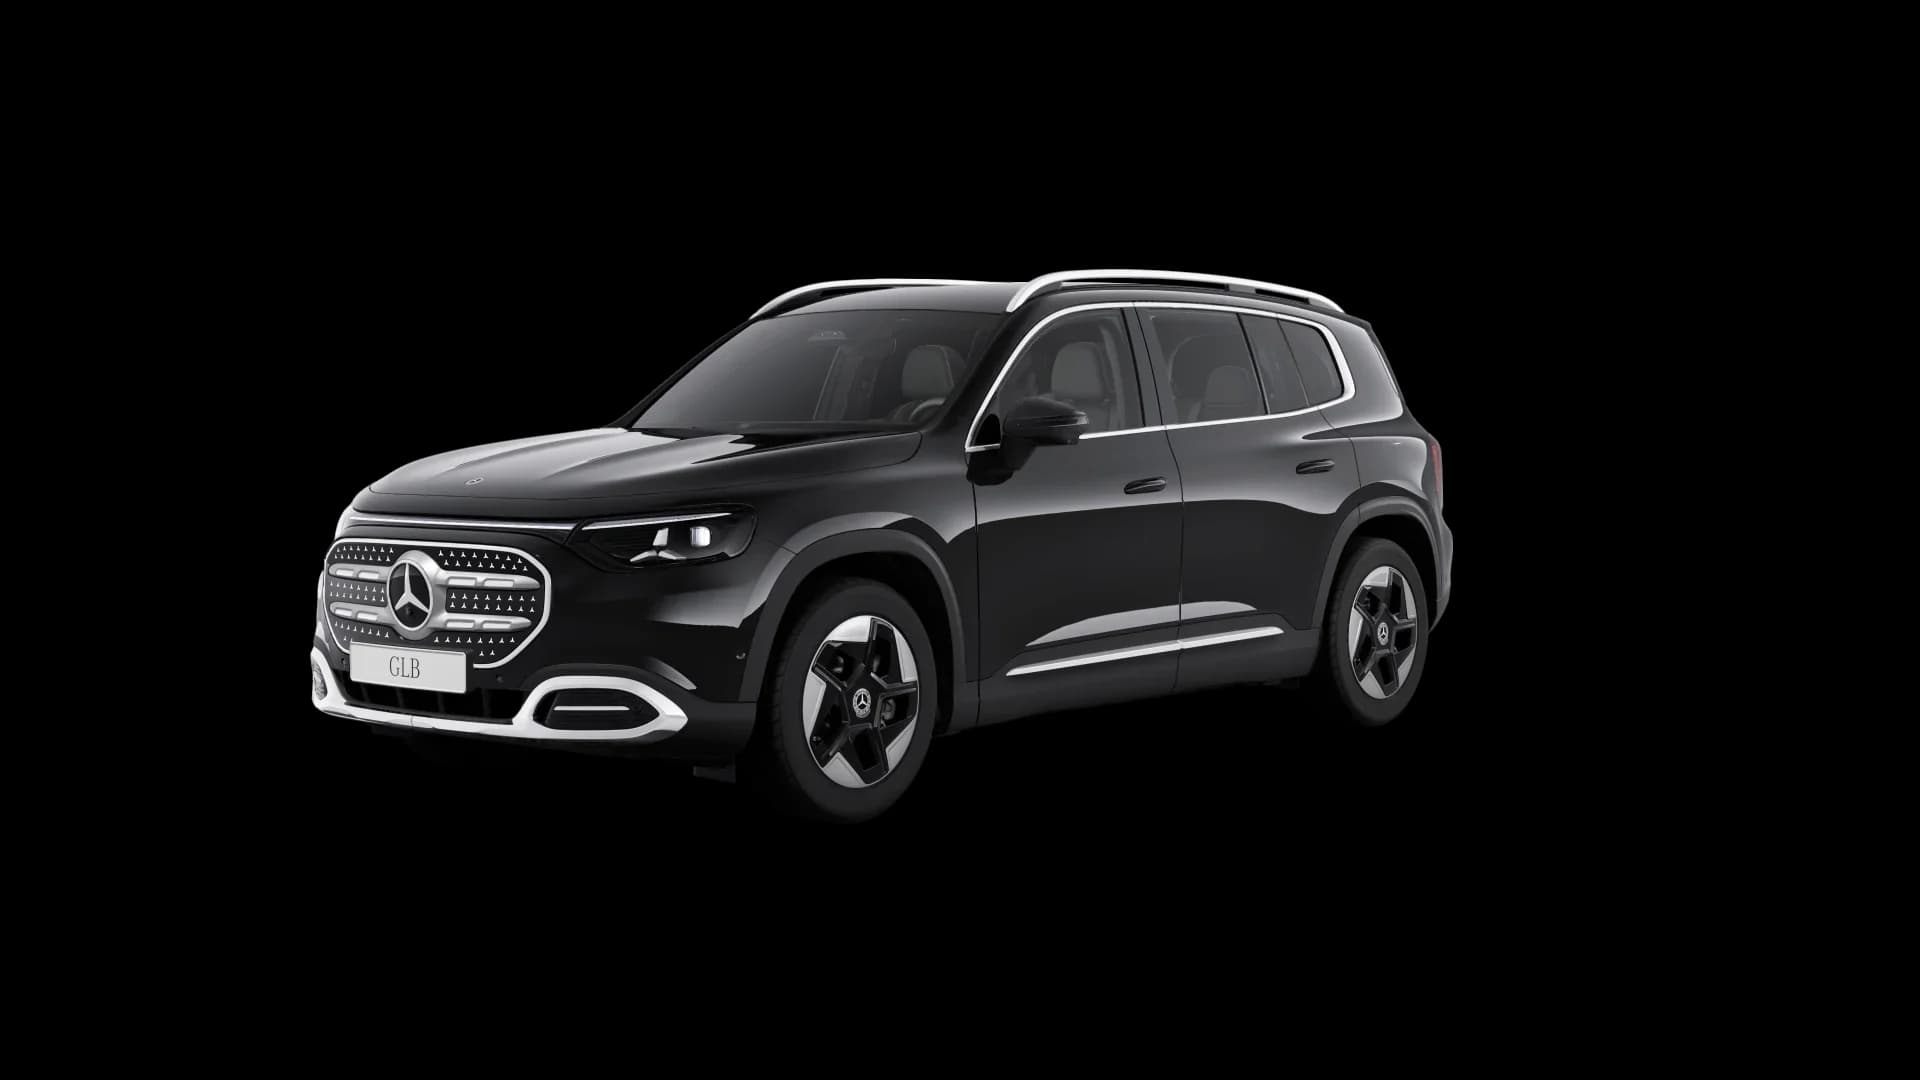
Mercedes-Benz GLB
220
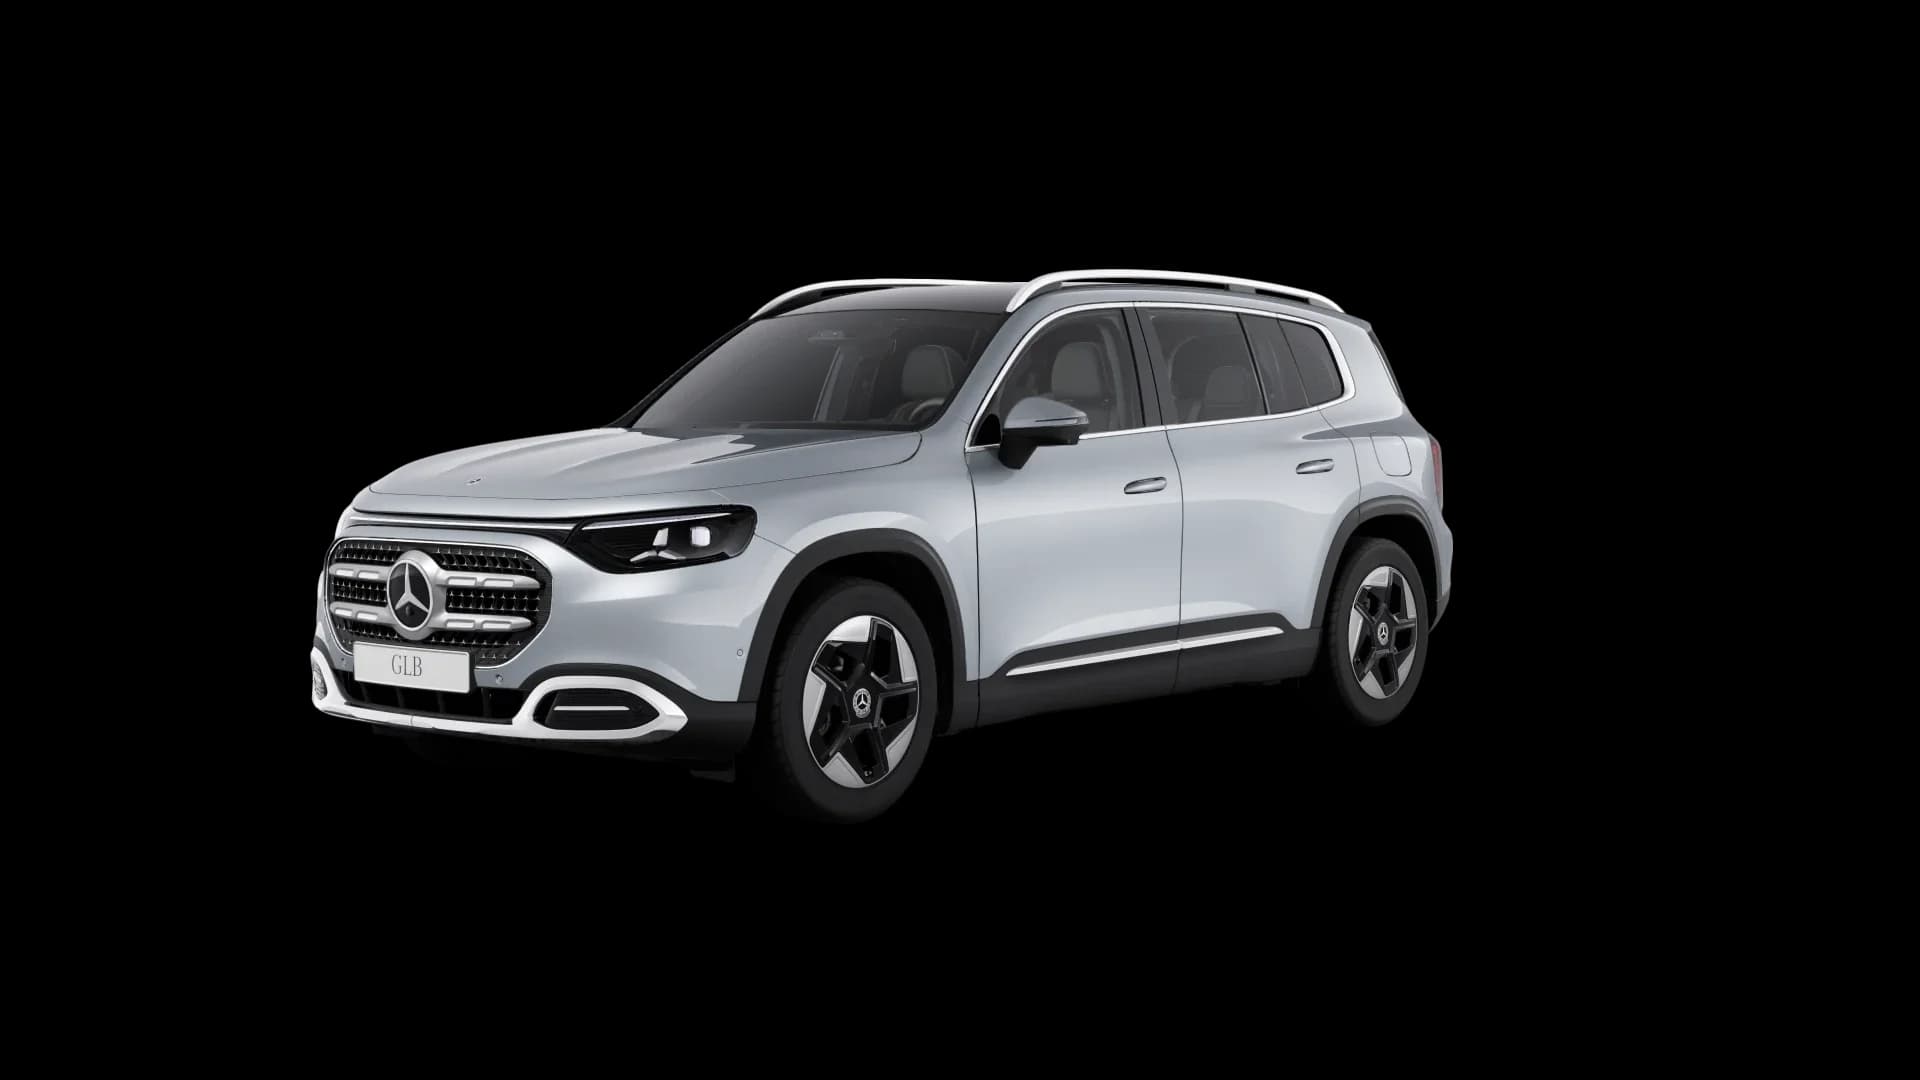
Mercedes-Benz GLB
220 4MATIC
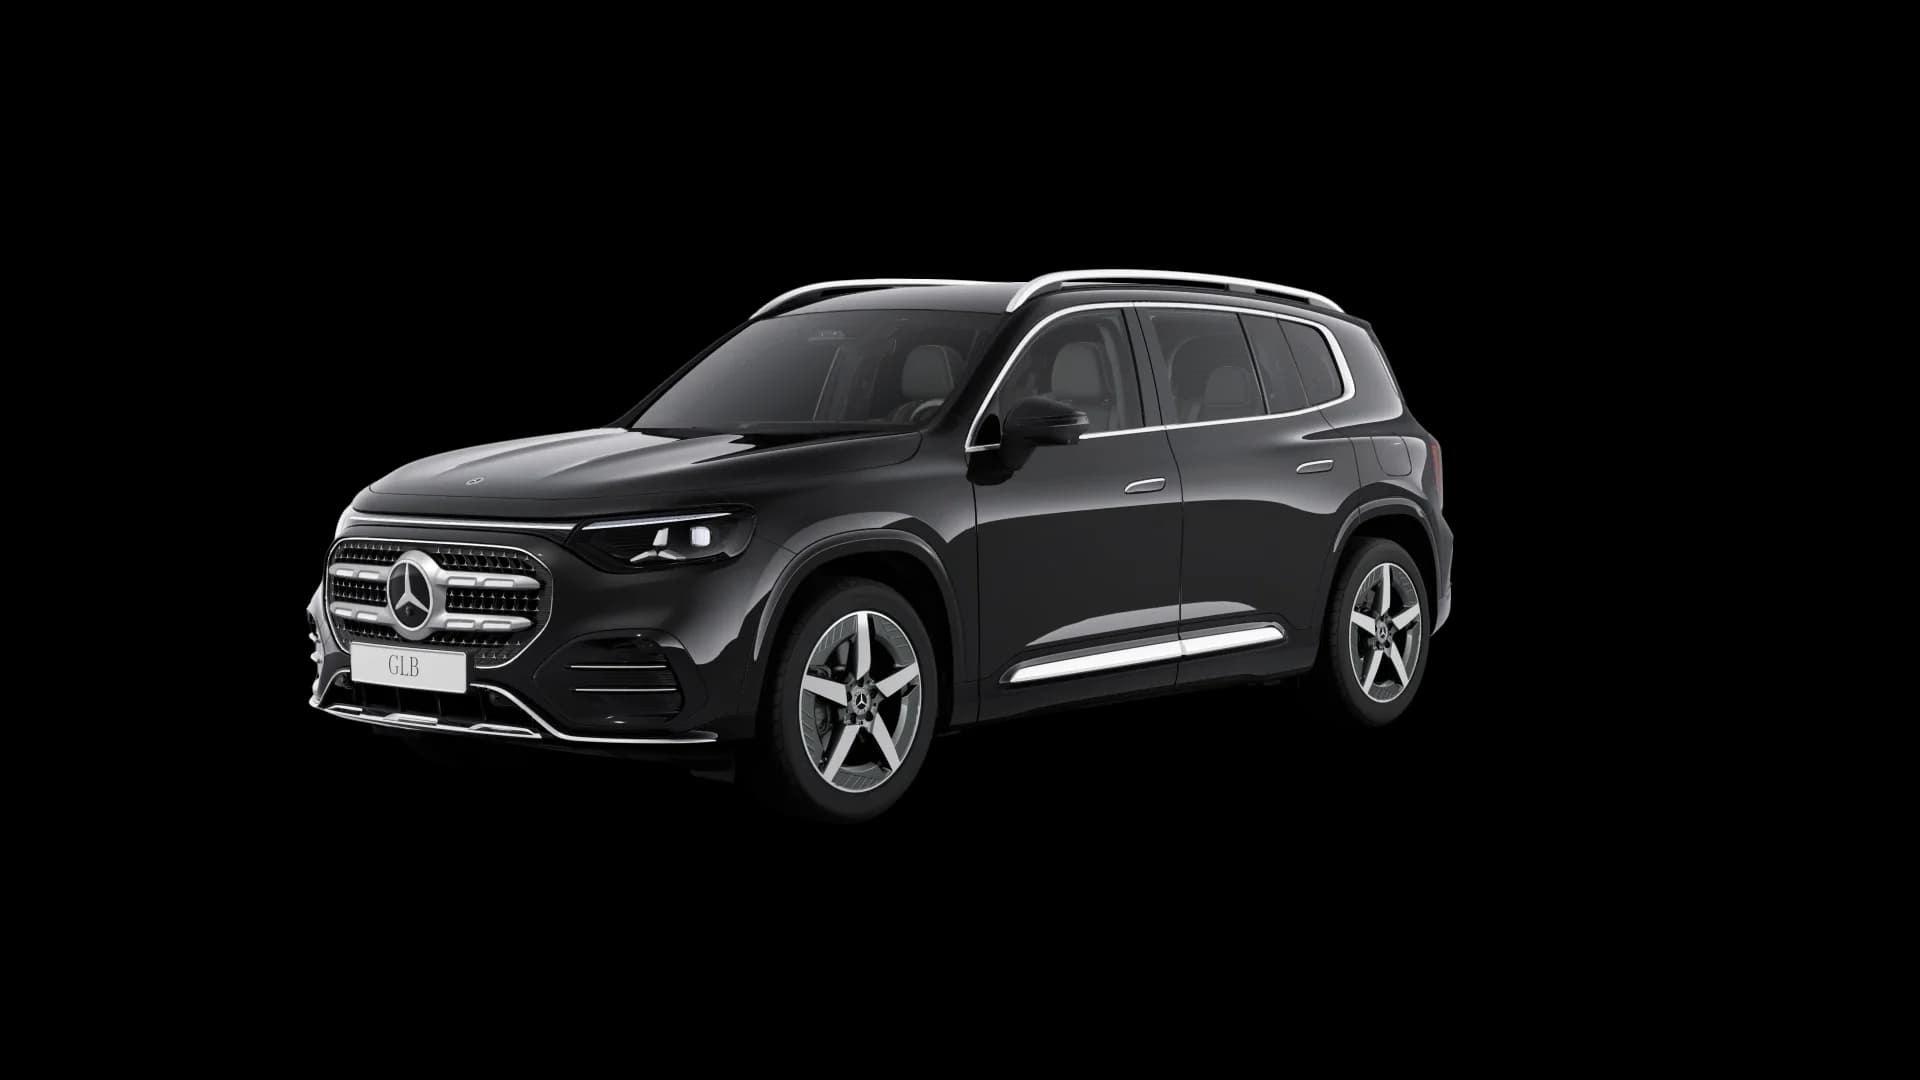
Mercedes-Benz CLA Shooting Brake
AMG CLA 45 4MATIC+ electric
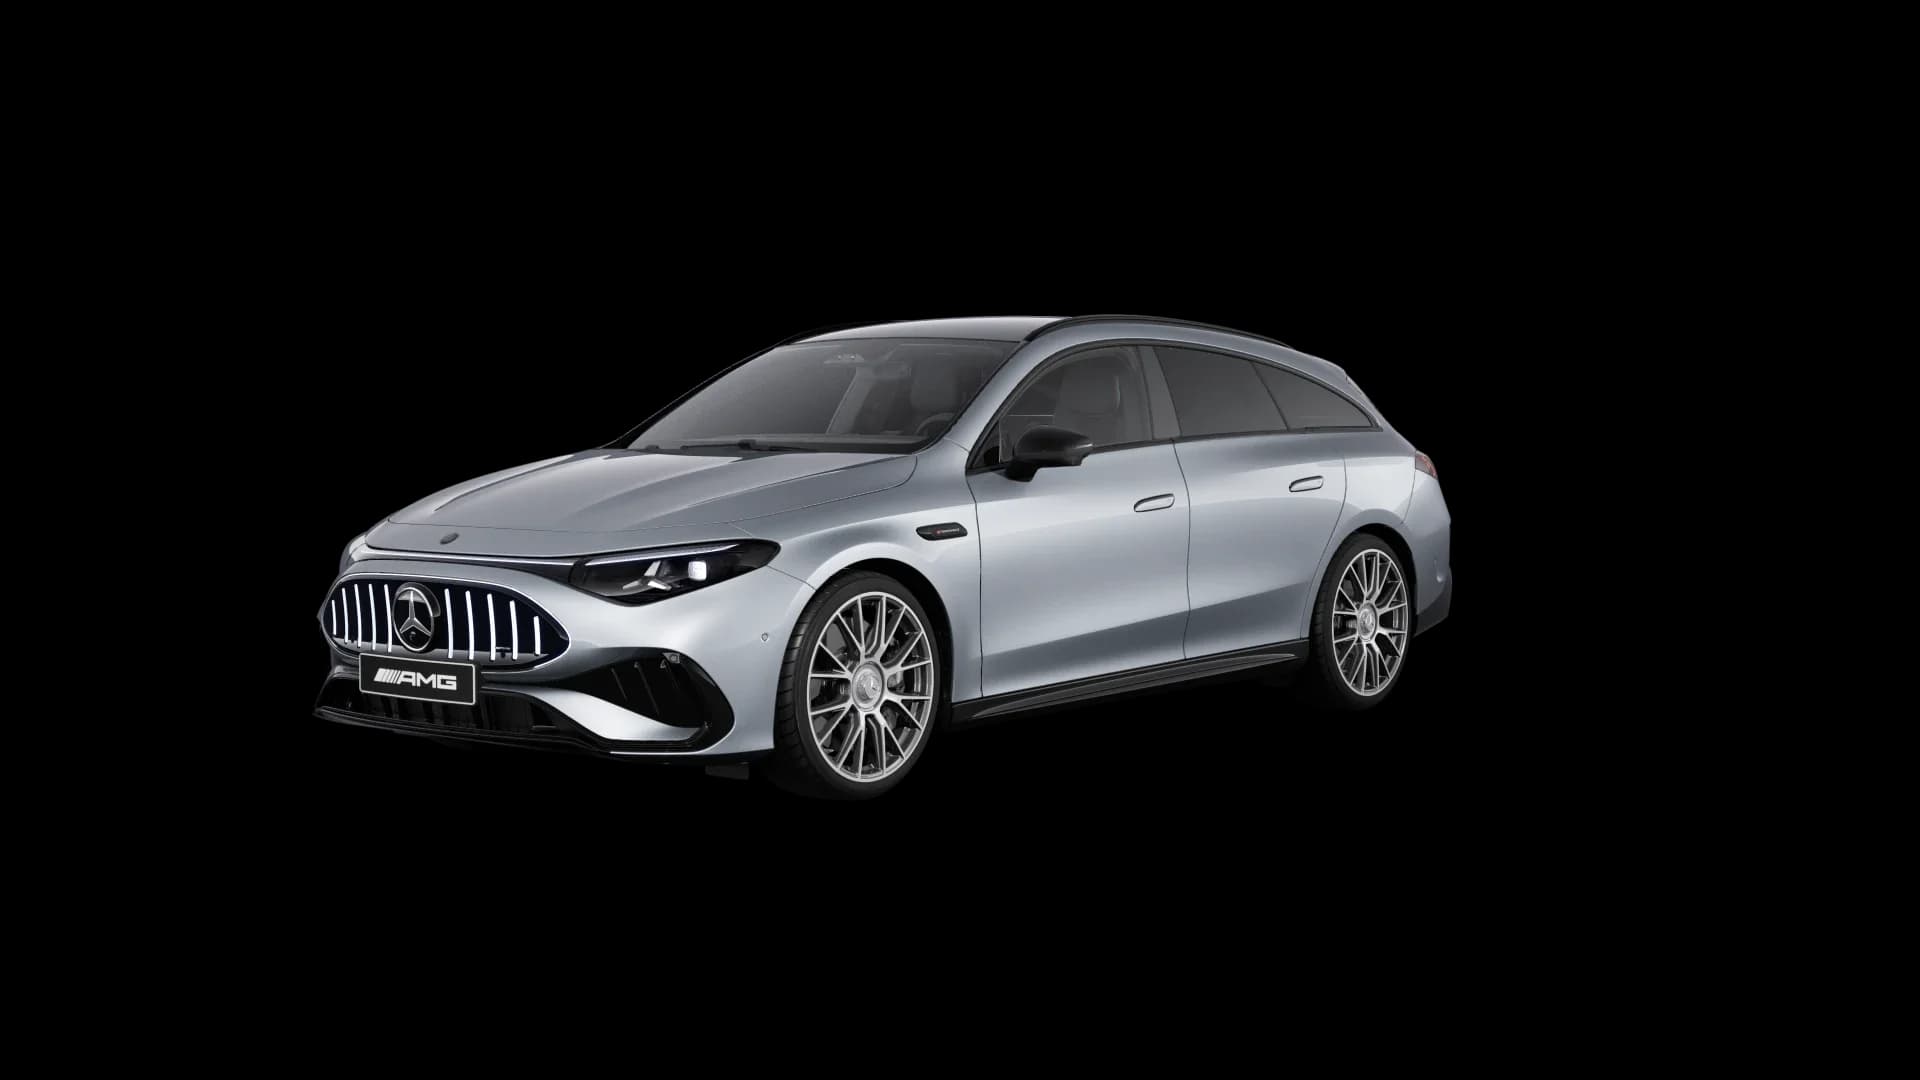
Mercedes-Benz CLA Shooting Brake
350 4MATIC electric
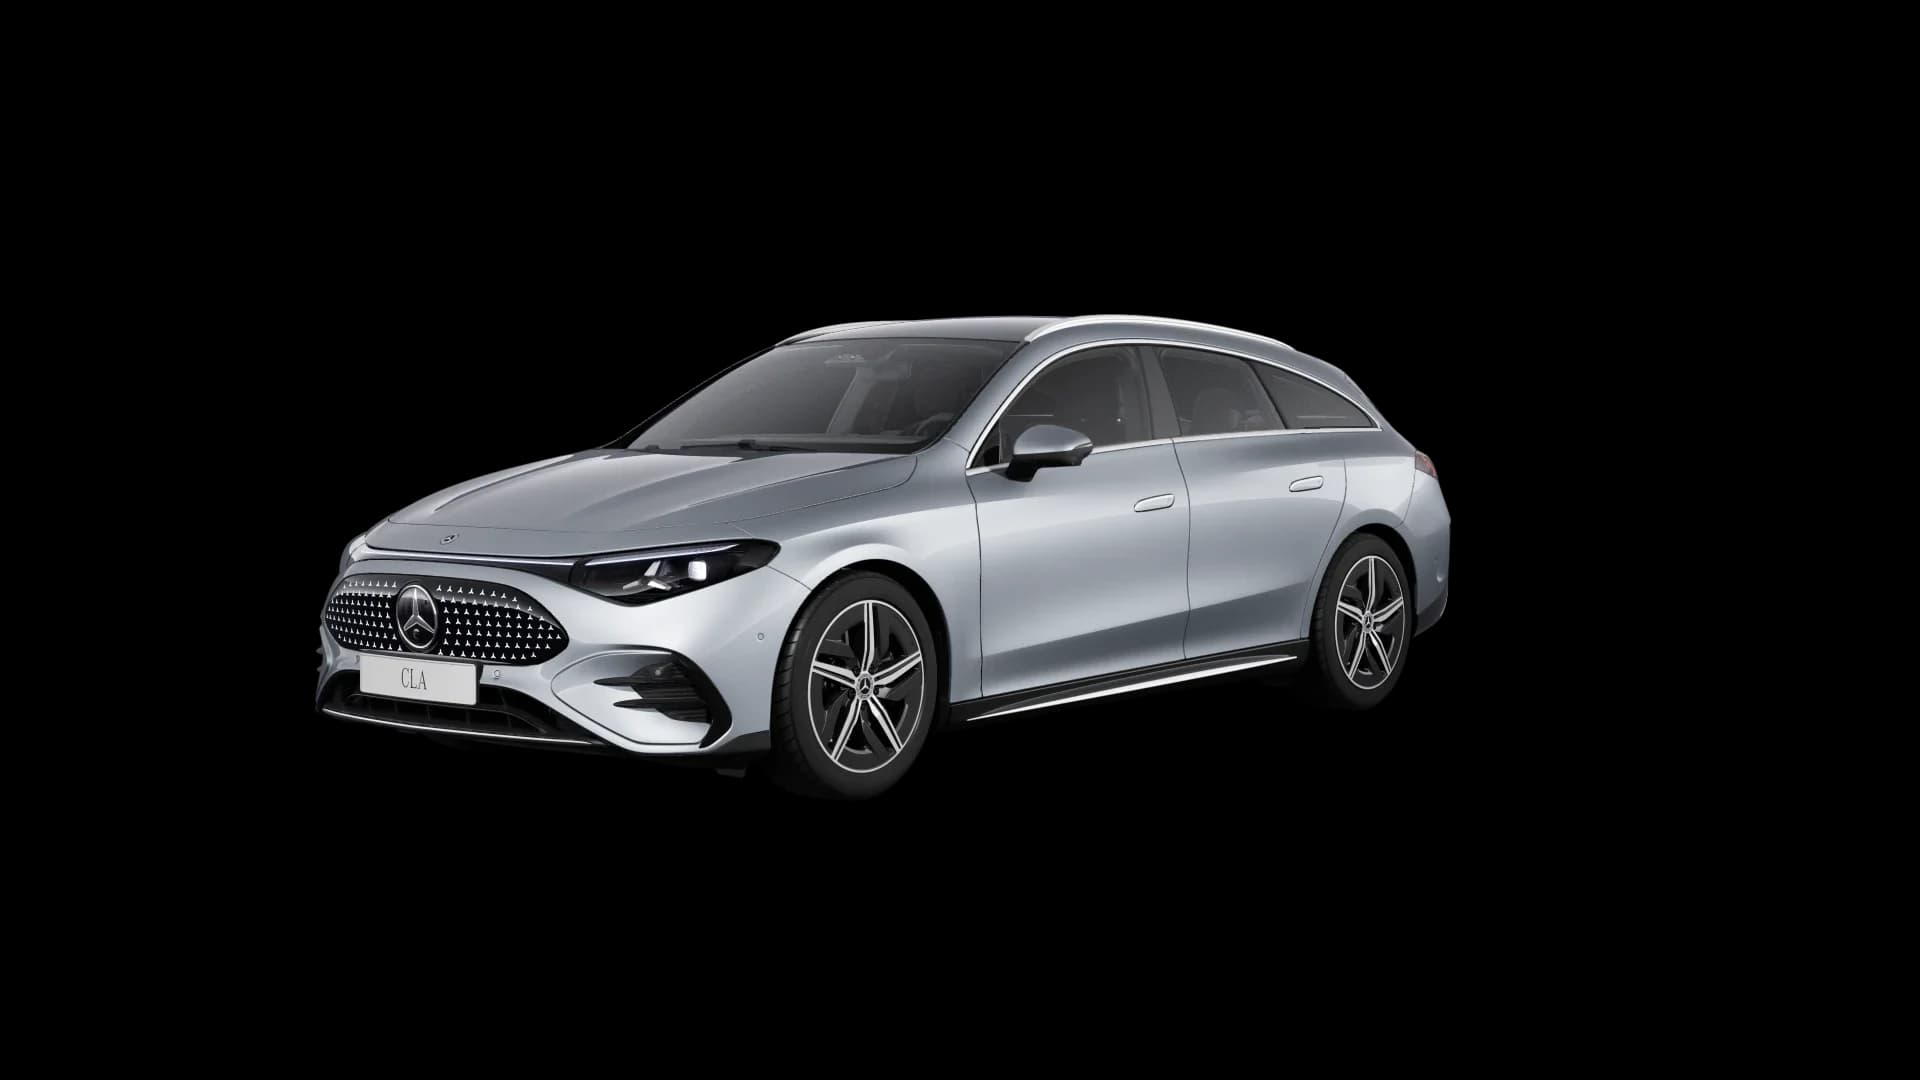
Mercedes-Benz CLA Shooting Brake
250+ electric
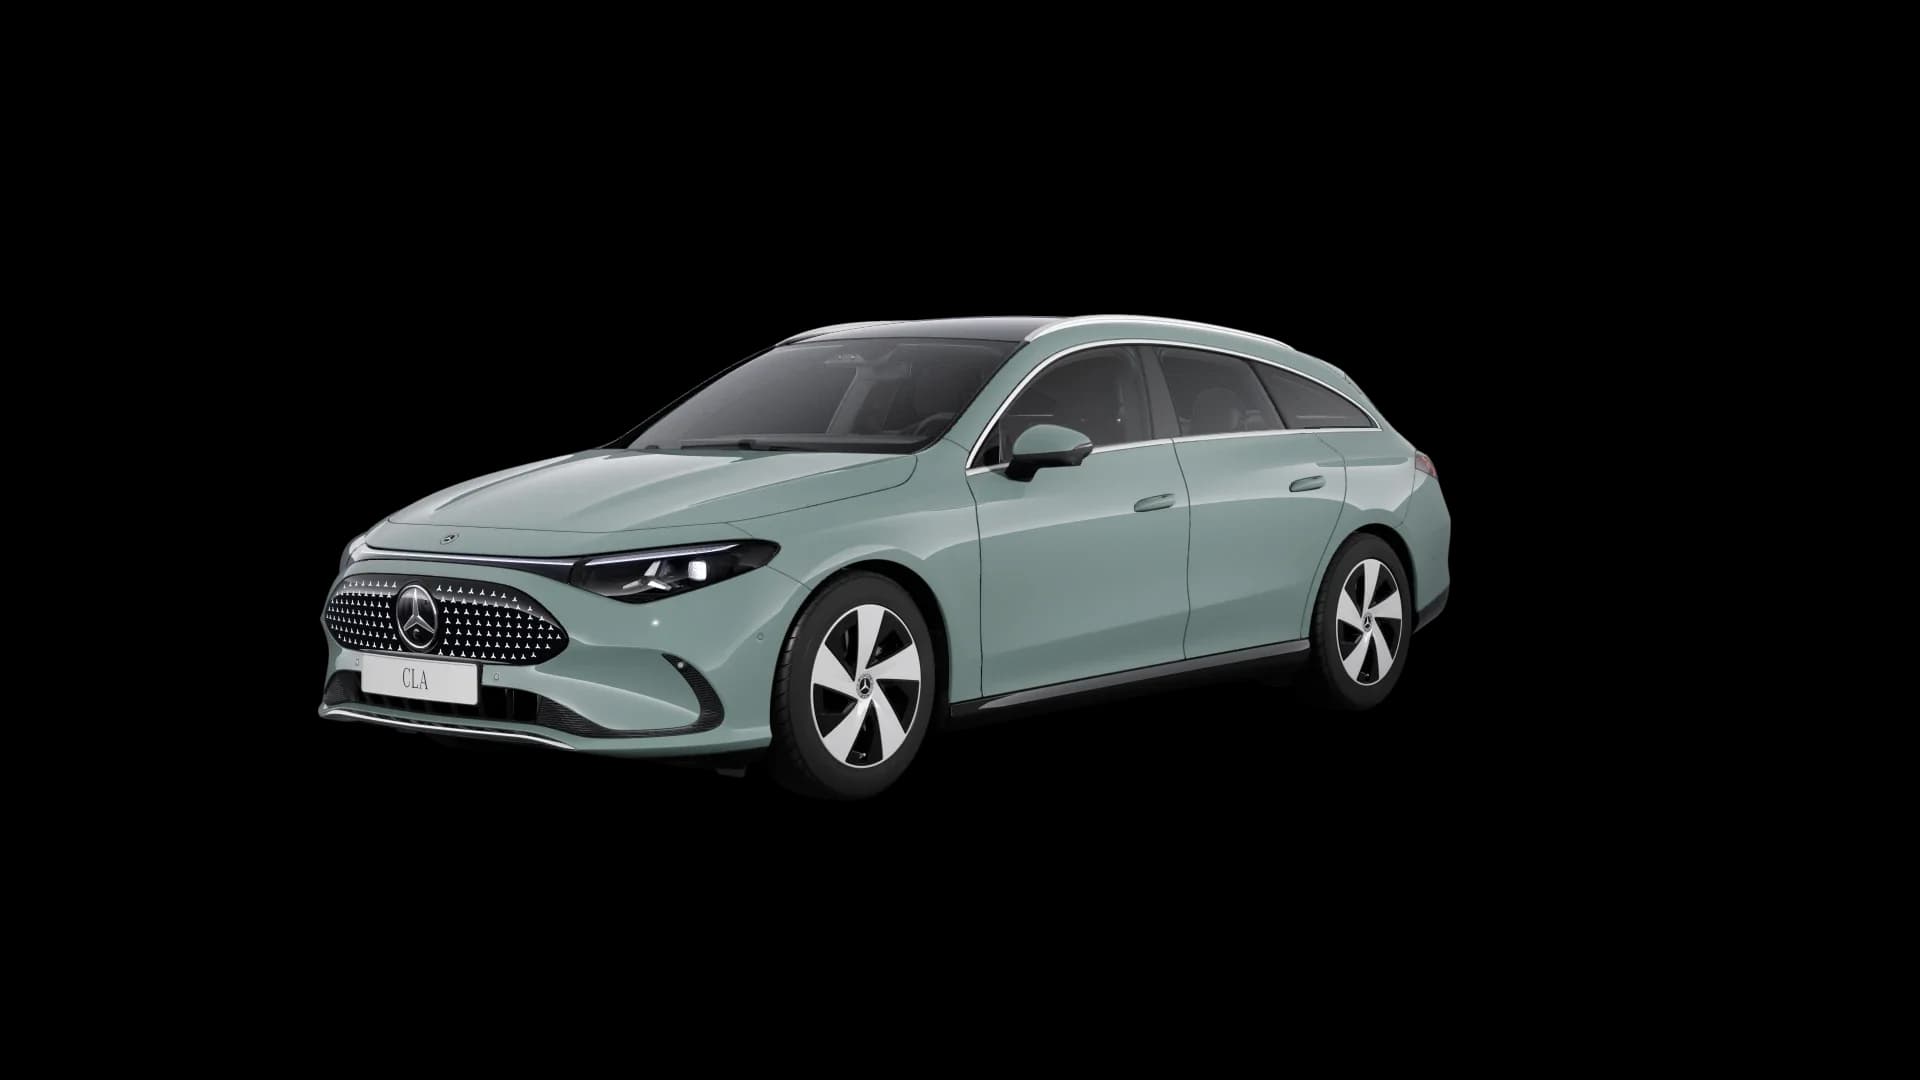
Mercedes-Benz CLE
53 4MATIC+ Coupé
Mercedes-Benz CLA Shooting Brake
250 Electric
Mercedes-Benz CLA Shooting Brake
200 Electric
Mercedes-Benz CLA Shooting Brake
220
Mercedes-Benz CLA Shooting Brake
220 4MATIC AMG
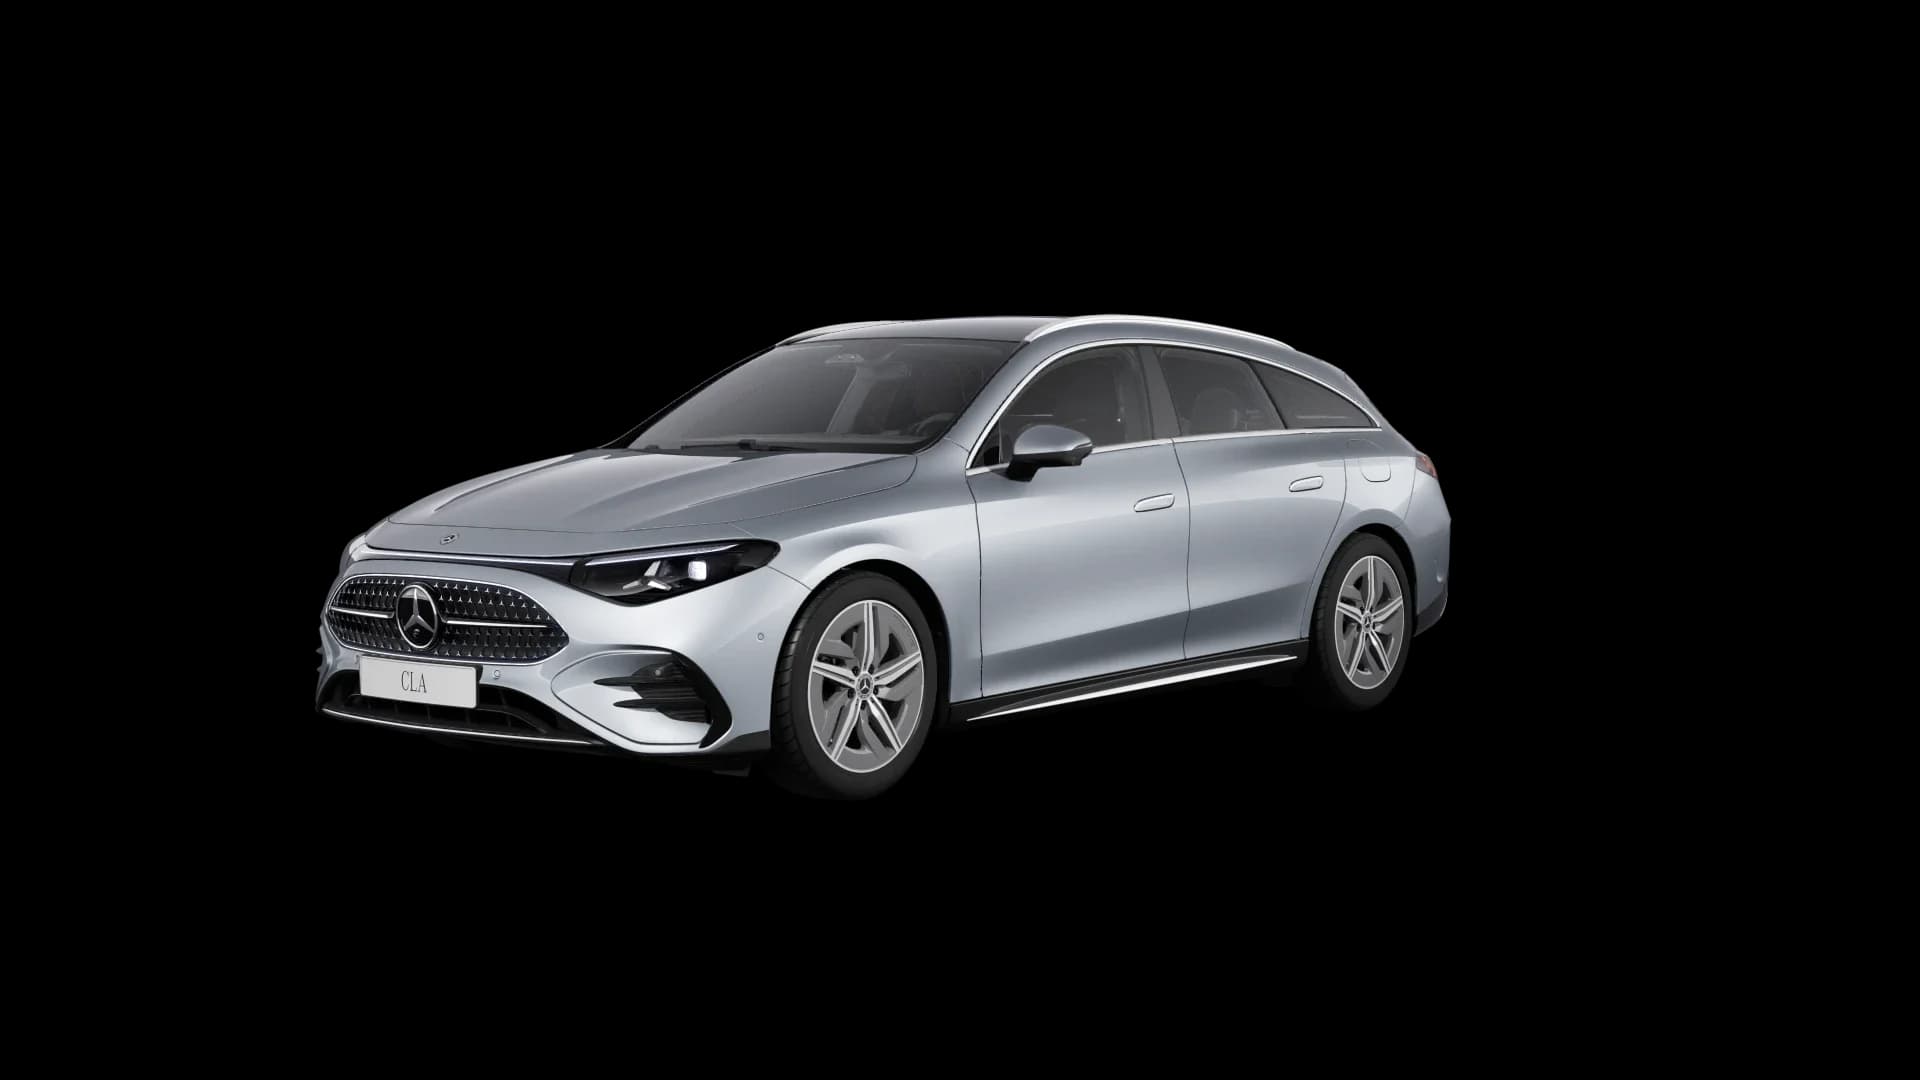
Mercedes-Benz CLA Shooting Brake
200
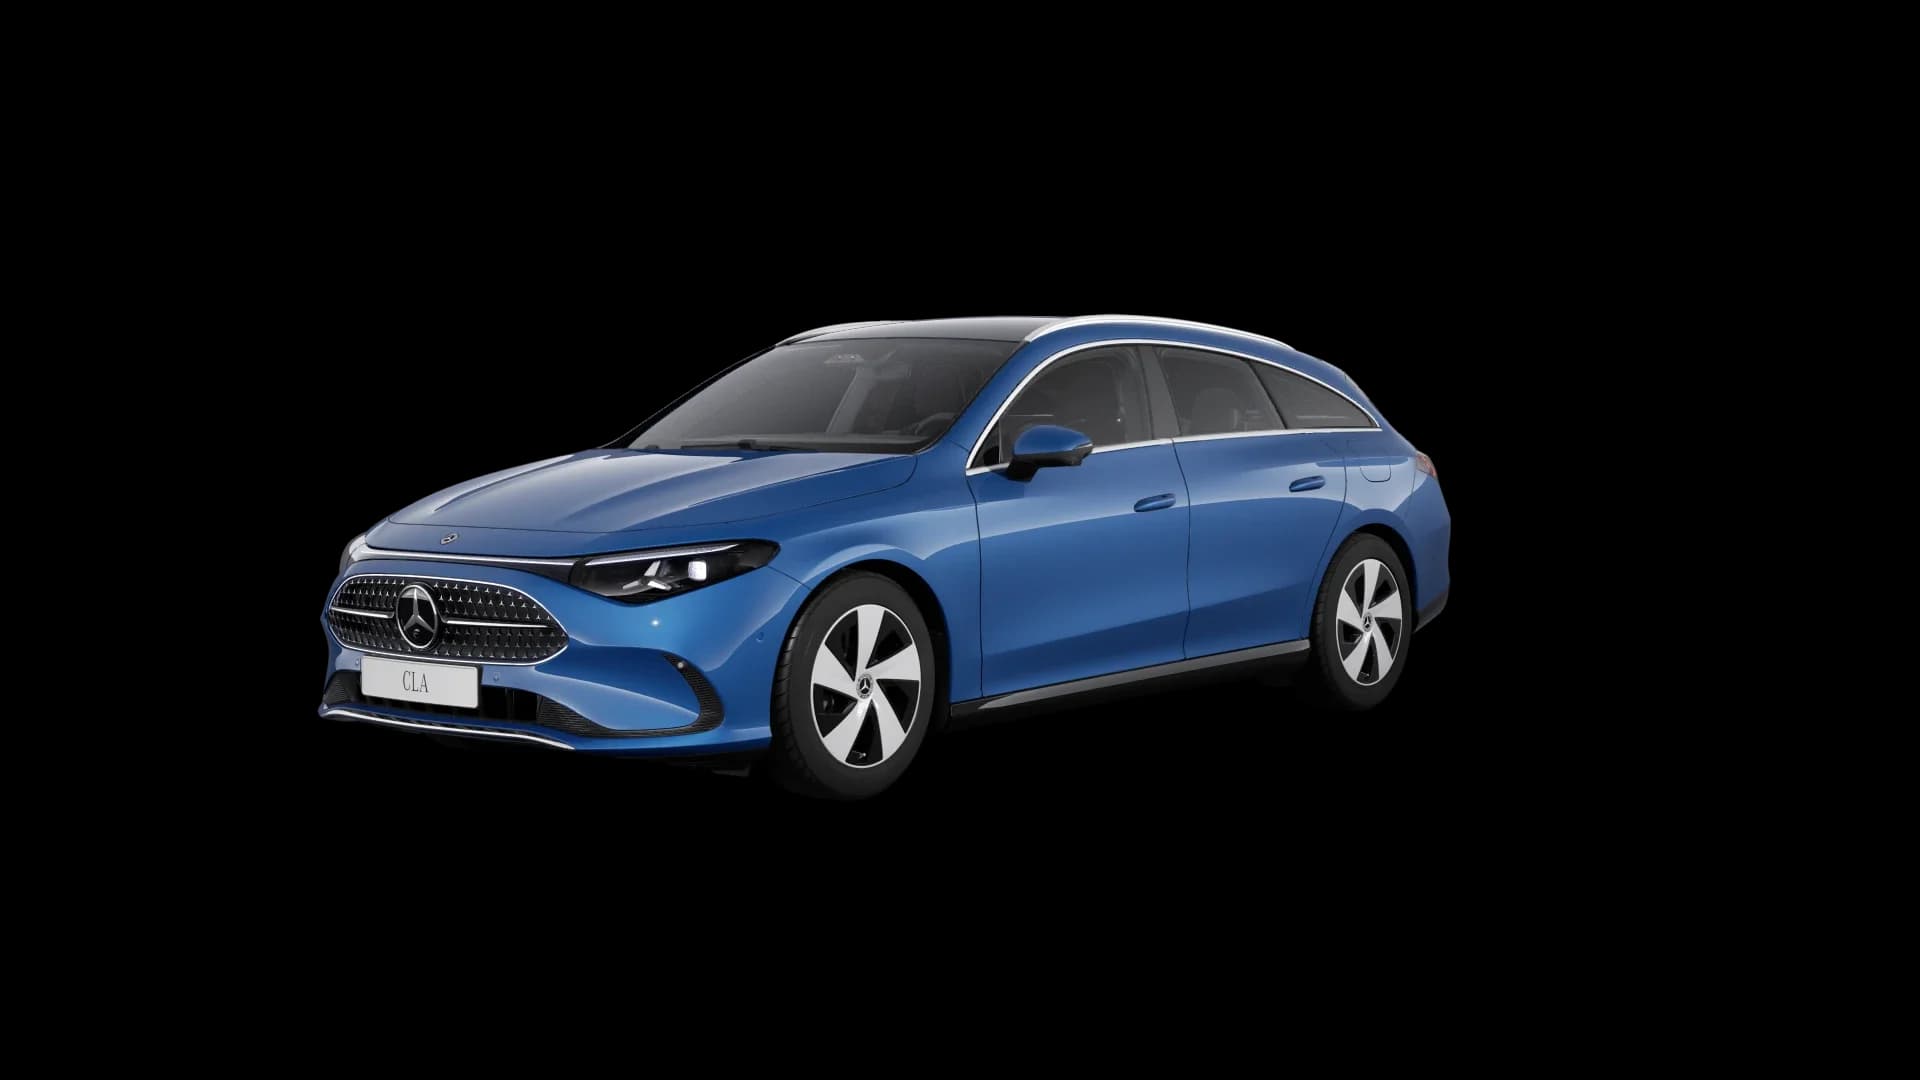
Mercedes-Benz CLA Shooting Brake
200 4MATIC AMG
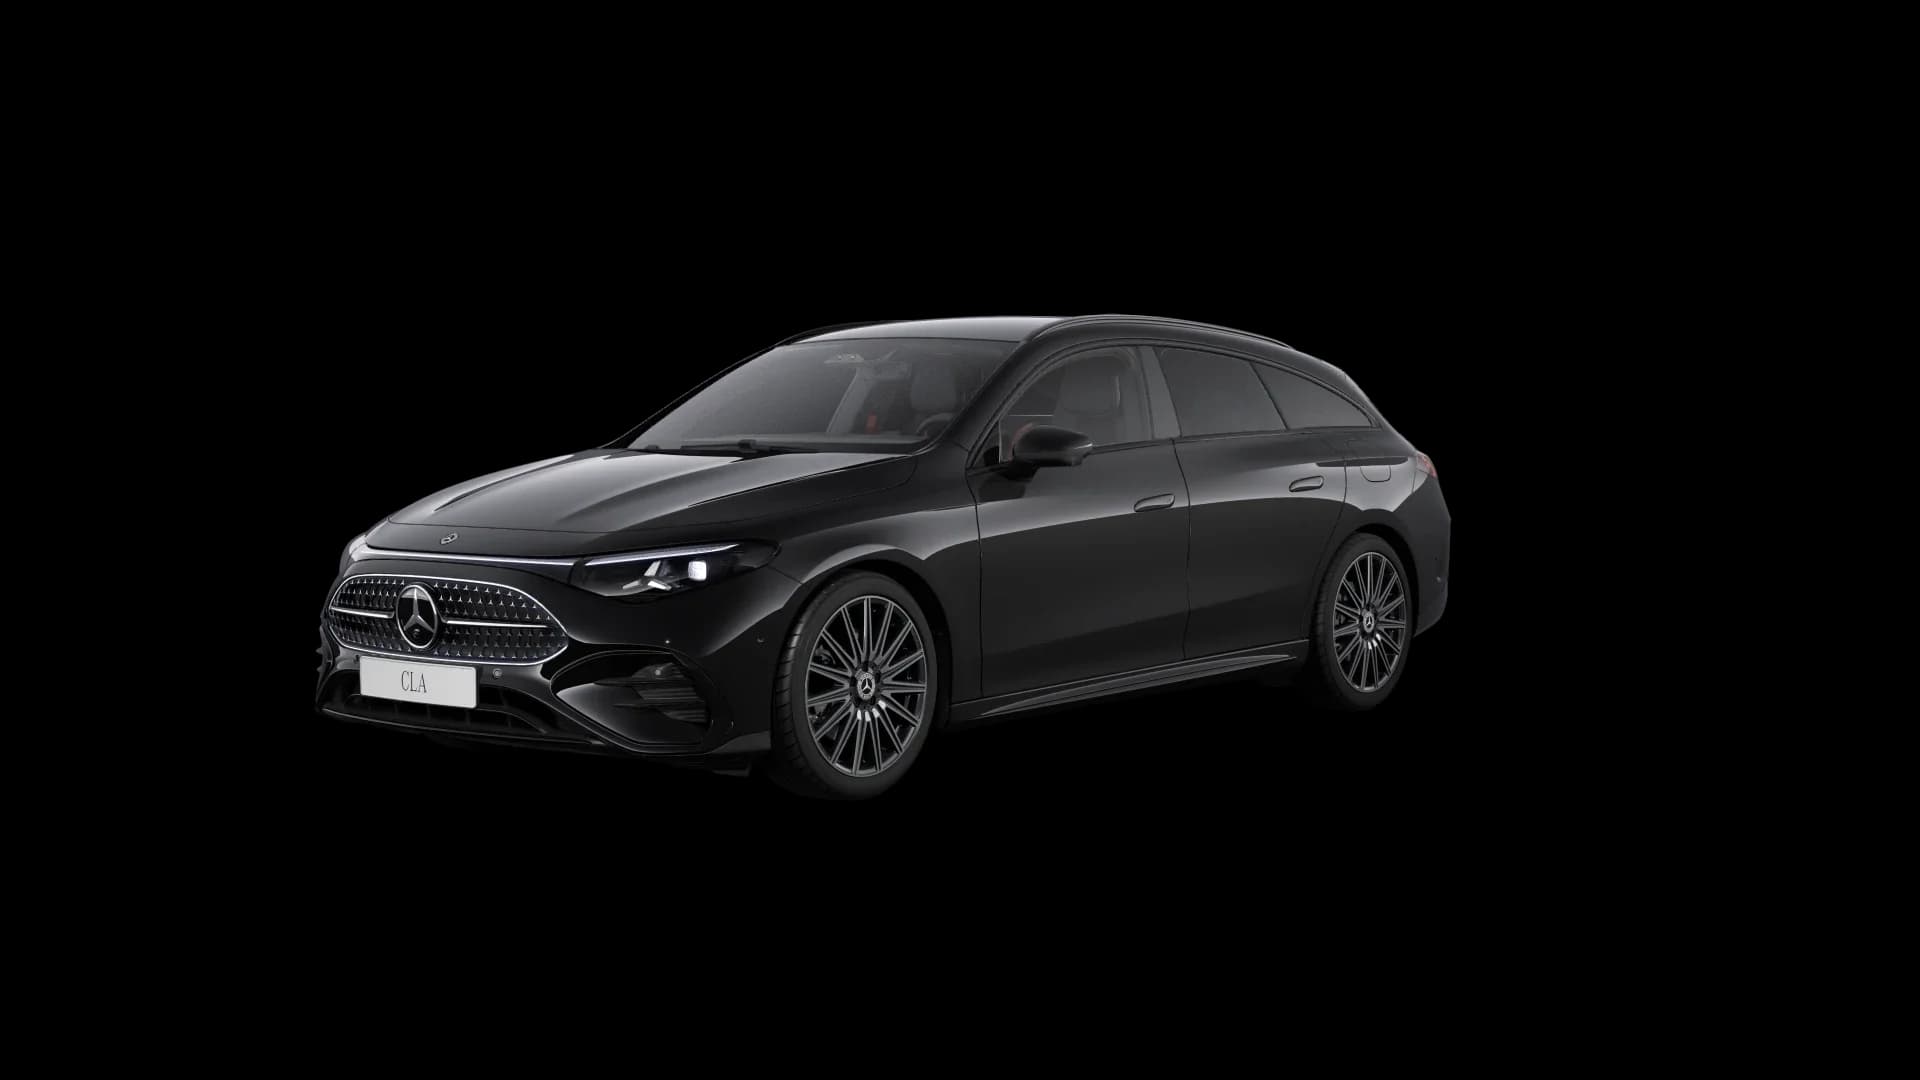
Mercedes-Benz CLA Shooting Brake
180

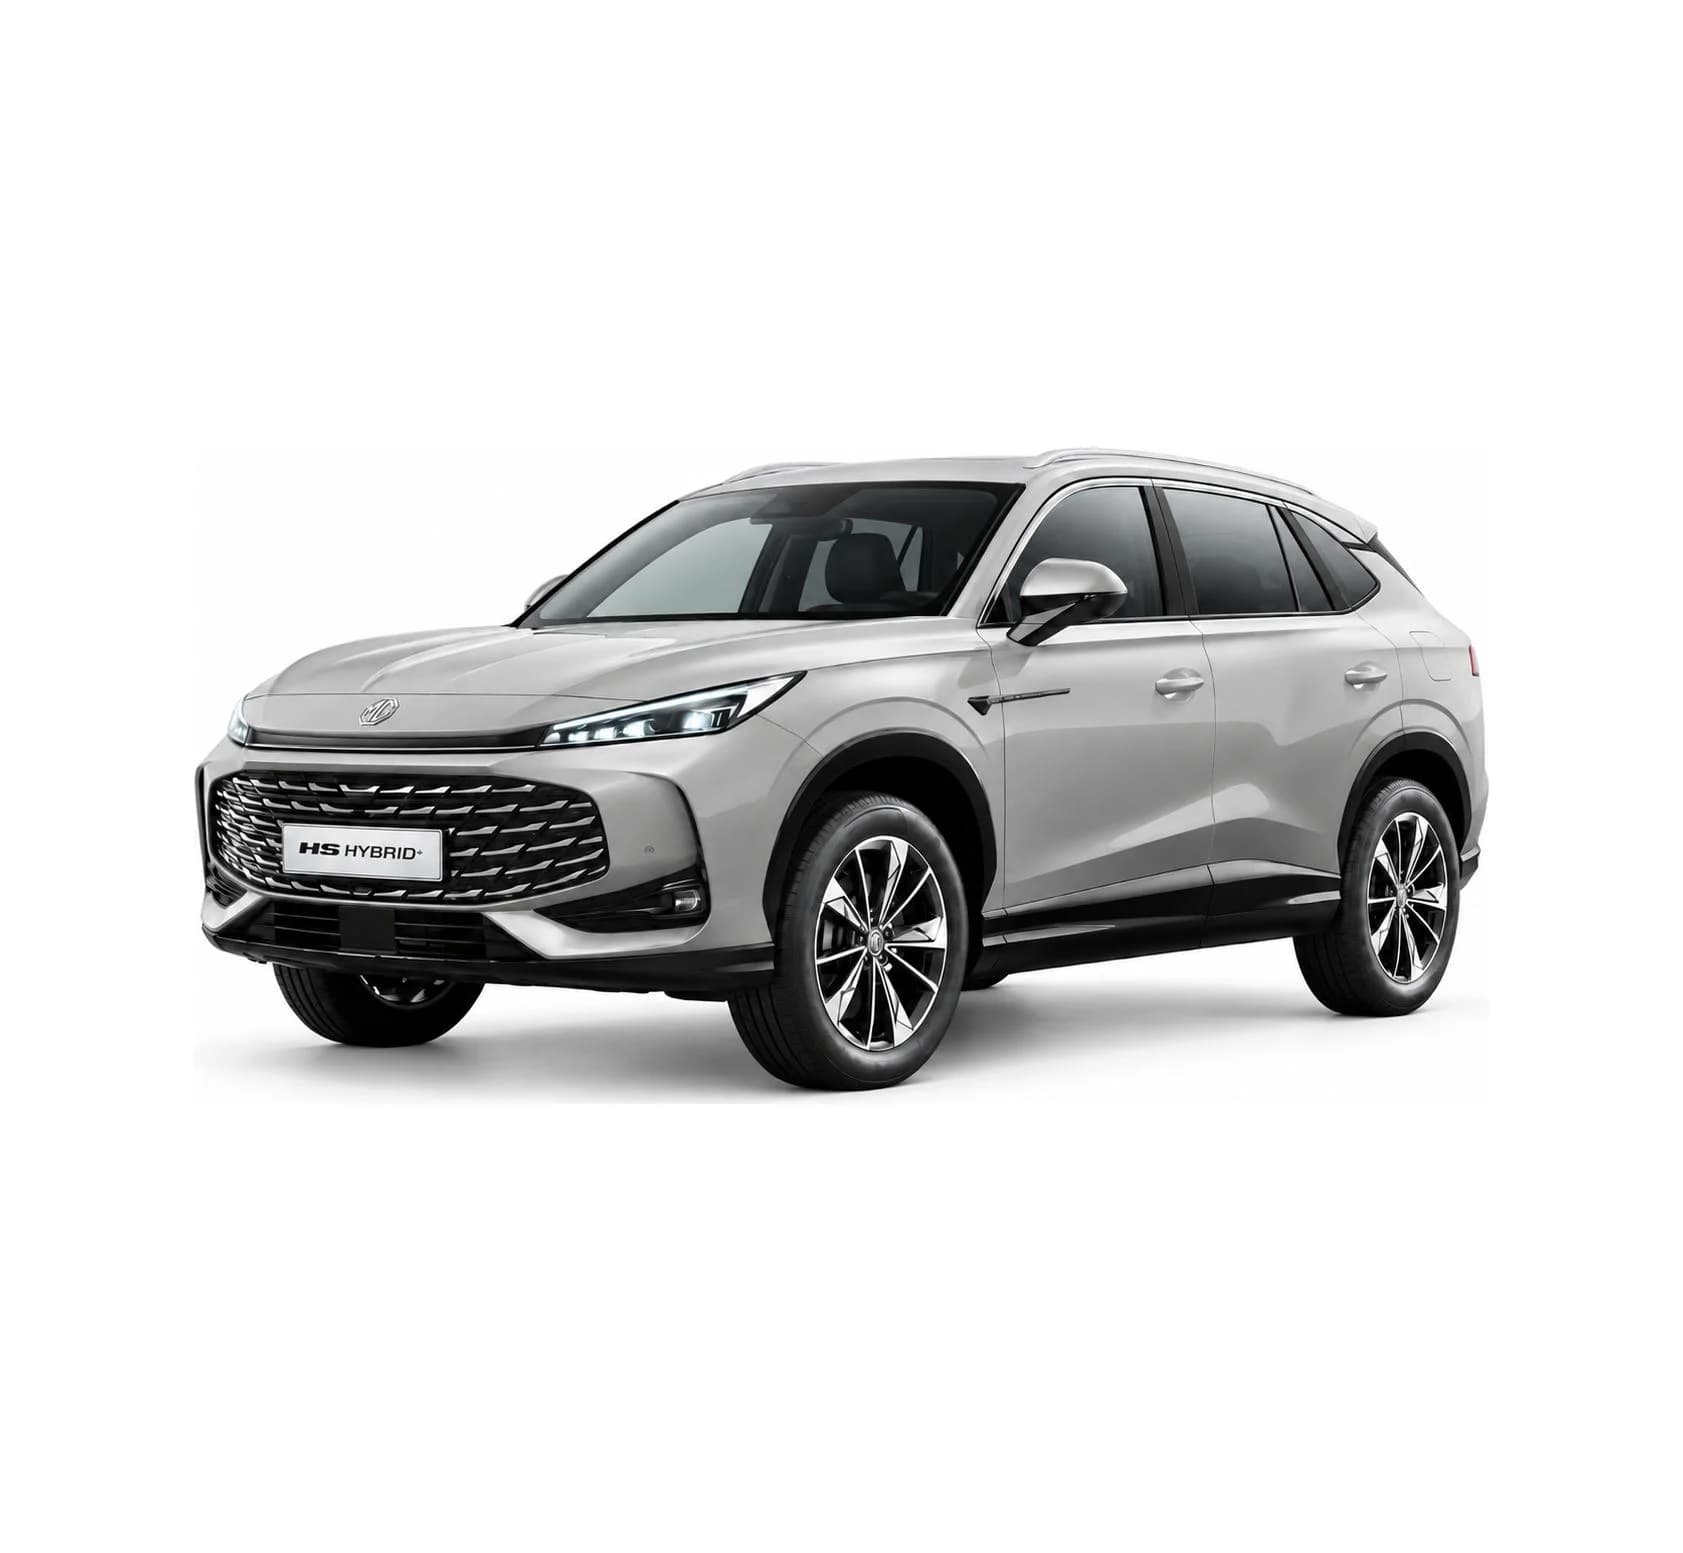
MG HS
Hybrid+ Exclusive
Mercedes-Benz Klasa S
S580e 4MATIC

Mercedes-Benz Klasa S
S580 4MATIC

Mercedes-Benz Klasa S
S500 4MATIC

Mercedes-Benz CLE
53 AMG 4MATIC+ Coupé

Mercedes-Benz Klasa S
S450e 4MATIC

Mercedes-Benz Klasa C
C250d 4MATIC

Mercedes-Benz Klasa C
C250

Wyświetlono 24 z 663 ofert
Leasing samochodu - oferty i zasady finansowania
Leasing operacyjny samochodu - co to jest i jak działa?
Leasing operacyjny samochodu to forma finansowania wybierana przede wszystkim przez przedsiębiorców, którzy chcą korzystać z auta bez płacenia całej ceny na początku. Samochód pozostaje własnością finansującego przez okres umowy, a firma opłaca uzgodnioną opłatę wstępną oraz miesięczne raty. Po zakończeniu finansowania może wykupić pojazd za wartość zapisaną w umowie.
Oferta leasingu powinna być oceniana jako całość. Na miesięczną ratę wpływają cena auta, udział własny, czas finansowania, wartość wykupu i koszt pieniądza. Znaczenie mają również prowizje, ubezpieczenie oraz opłaty dodatkowe przewidziane w tabeli finansującego. Dwie kalkulacje z podobną ratą mogą więc różnić się całkowitą kwotą do zapłaty.
Na samochodowy.pl możesz zacząć od wyboru konkretnego samochodu, a następnie dopasować parametry leasingu do budżetu i planowanego sposobu użytkowania. Jeżeli zależy Ci na przejęciu auta po umowie, zwróć szczególną uwagę na wykup. Jeśli ważniejsze jest ograniczenie wydatku początkowego, sprawdź warianty z niższą opłatą wstępną, pamiętając, że mogą oznaczać wyższą ratę lub koszt całkowity.
Dla kogo leasing operacyjny samochodu może być dobrym wyborem?
Leasing operacyjny odpowiada na różne potrzeby firm, ale parametry umowy powinny wynikać ze sposobu użytkowania samochodu i planów przedsiębiorstwa.
Dla jednoosobowej działalności
JDG może finansować samochód potrzebny do obsługi klientów, dojazdów albo realizacji usług. Decyzja i wymagane dokumenty zależą od finansującego, historii firmy oraz wartości wybranego auta.
Dla małej i średniej firmy
Leasing pozwala zaplanować finansowanie jednego auta lub kilku pojazdów bez jednorazowego angażowania całej ceny zakupu. Każdą kalkulację warto zestawić z bieżącymi potrzebami i płynnością firmy.
Dla firm wymieniających samochody
Okres umowy można dopasować do planowanego cyklu użytkowania pojazdu. Przed podpisaniem dokumentów sprawdź zasady wykupu, zakończenia umowy i ewentualnego finansowania kolejnego samochodu.
Dla firm planujących wykup
Jeżeli samochód ma zostać w firmie po umowie, porównaj nie tylko ratę, ale również wartość wykupu oraz łączną kwotę finansowania. Wyższy wykup obniża raty, lecz zwiększa płatność końcową.
Jak wybrać najlepszą ofertę leasingu samochodu?
Najlepsza oferta leasingu to nie zawsze kalkulacja z najniższą ratą. Najpierw porównaj wszystkie warianty przy tych samych założeniach: tej samej cenie samochodu, identycznej opłacie wstępnej, okresie umowy i wartości wykupu. Dopiero wtedy zestawienie pokazuje realne różnice między propozycjami finansowania.
Sprawdź sumę opłat, rodzaj oprocentowania, koszt ubezpieczenia, warunki wcześniejszego zakończenia umowy i tabelę opłat dodatkowych. Dowiedz się też, czy wykup jest obowiązkowy, jakie dokumenty będą potrzebne oraz czy w umowie znajdują się ograniczenia dotyczące użytkowania lub modyfikowania samochodu.
Tani leasing auta powinien być tani w całym okresie finansowania, a nie tylko w reklamowanym miesiącu. Niska opłata początkowa może podnieść ratę, a wysoki wykup może obniżyć ratę kosztem większej płatności na końcu. Doradca samochodowy.pl może przygotować kilka kalkulacji, aby łatwiej było porównać koszt miesięczny z całkowitym kosztem umowy.
Co wpływa na koszt leasingu samochodu?
Koszt leasingu samochodu wynika z kilku powiązanych parametrów. Zmiana jednego z nich wpływa na pozostałe, dlatego kalkulację najlepiej oceniać w całości.
- Cena samochodu - im wyższa wartość auta, tym większa kwota finansowania.
- Opłata wstępna - wyższa wpłata zwykle obniża miesięczną ratę, ale wymaga większego wydatku na początku.
- Okres umowy - rozłożenie finansowania na dłuższy czas może zmniejszyć ratę, lecz wpływa na całkowity koszt.
- Wartość wykupu - wysoki wykup obniża raty, ale pozostawia większą płatność po zakończeniu umowy.
- Oprocentowanie i marża - sprawdź, czy zasady ich zmiany są jasno opisane w dokumentach.
- Ubezpieczenie i opłaty - OC, AC, GAP, rejestracja i opłaty administracyjne mogą istotnie zmienić koszt całkowity.
Porównując oferty leasingowe samochodów, używaj tych samych parametrów w każdej kalkulacji. W przeciwnym razie niższa rata może wynikać wyłącznie z wyższego wykupu albo większej wpłaty początkowej, a nie z lepszych warunków finansowania.
Leasing operacyjny a leasing finansowy
Obie formy służą finansowaniu samochodu, ale różnią się sposobem rozliczenia, ujęciem pojazdu i podatkiem VAT. Poniższe zestawienie ma charakter ogólny - szczegóły zależą od umowy i sytuacji podatkowej firmy.
| Element | Leasing operacyjny | Leasing finansowy |
|---|---|---|
| Własność samochodu w trakcie umowy | Po stronie leasingodawcy | Po stronie finansującego, przy ujęciu auta w majątku leasingobiorcy dla celów podatkowych |
| Odpisy amortyzacyjne | Dokonuje ich leasingodawca | Dokonuje ich leasingobiorca |
| VAT | Jest doliczany do kolejnych płatności zgodnie z harmonogramem | Co do zasady jest rozliczany z góry od całej wartości transakcji |
| Zakończenie umowy | Możliwy wykup na warunkach zapisanych w umowie | Przeniesienie własności wynika z konstrukcji i warunków konkretnej umowy |
Leasing operacyjny jest często wybierany przez firmy ze względu na sposób rozliczania rat i możliwość ustalenia wykupu po umowie. Leasing finansowy może odpowiadać przedsiębiorcy, który chce ujmować samochód w swoim majątku i samodzielnie dokonywać odpisów amortyzacyjnych. Ostateczny wybór warto skonsultować z księgowym.
Jak wziąć samochód w leasing krok po kroku?
Proces zaczyna się od wyboru auta i parametrów finansowania, a kończy podpisaniem umowy oraz odbiorem samochodu.
Wybierz samochód
Porównaj modele, wersje wyposażenia, napędy i dostępność. Dopasuj auto do realnych potrzeb firmy oraz budżetu przeznaczonego na finansowanie.
Ustal parametry leasingu
Wybierz opłatę wstępną, okres umowy i wartość wykupu. Poproś o co najmniej dwa warianty, aby zobaczyć, jak zmiana parametrów wpływa na ratę i koszt całkowity.
Porównaj pełne kalkulacje
Sprawdź sumę opłat, oprocentowanie, ubezpieczenie, tabelę opłat dodatkowych oraz warunki zakończenia umowy. Nie porównuj samych rat przy różnych założeniach.
Przekaż dokumenty do oceny
Zakres dokumentów zależy od finansującego, wartości samochodu i sytuacji firmy. Decyzja leasingowa jest podejmowana po weryfikacji wniosku.
Podpisz umowę i odbierz auto
Przed podpisaniem sprawdź zgodność umowy z kalkulacją, zasady ubezpieczenia, termin odbioru oraz warunki wykupu. Po uruchomieniu finansowania samochód może zostać wydany zgodnie z ustaleniami.
Leasing samochodu dla firmy - VAT i koszty w 2026 roku
Przy samochodzie używanym zarówno firmowo, jak i prywatnie przedsiębiorca może co do zasady odliczyć 50% VAT od wydatków związanych z pojazdem. Odliczenie 100% VAT wymaga wykorzystywania auta wyłącznie w działalności oraz spełnienia warunków dokumentacyjnych i ewidencyjnych. Dotyczy to również opłat wynikających z umowy leasingu.
Od 2026 roku limit ujmowania kosztów związanych z samochodem osobowym zależy od emisji CO2 i przewiduje trzy progi: 225 tys. zł dla aut elektrycznych i wodorowych, 150 tys. zł przy emisji poniżej 50 g CO2/km oraz 100 tys. zł przy emisji równej lub wyższej niż 50 g/km. Przy racie leasingowej ograniczenie dotyczy części odnoszącej się do wartości auta, dlatego sposób rozliczenia powinien zostać sprawdzony dla konkretnej wersji pojazdu.
Dane o emisji konkretnej wersji, sposób użytkowania auta i warunki umowy mogą zmienić wynik podatkowy. Przed podpisaniem umowy potwierdź rozliczenie z księgowym. Oficjalne informacje znajdziesz w serwisach Biznes.gov.pl oraz podatki.gov.pl.
Leasing konsumencki - samochód dla osoby prywatnej
Leasing konsumencki jest przeznaczony dla osoby prywatnej, która nie prowadzi działalności gospodarczej, ale chce korzystać z samochodu na podstawie umowy leasingu. W tym wariancie nie występują firmowe korzyści związane z podatkiem VAT ani kosztami uzyskania przychodu.
Przed wyborem porównaj opłatę początkową, miesięczne raty, wykup, wymagane ubezpieczenie i całkowitą kwotę do zapłaty. Sprawdź również warunki wcześniejszego zakończenia umowy oraz to, co stanie się z pojazdem po ostatniej racie. Leasing dla osoby prywatnej może być alternatywą dla kredytu, ale nie zawsze będzie najtańszą formą finansowania.
Każdy wniosek podlega ocenie finansującego. Sam fakt wyboru leasingu konsumenckiego nie oznacza automatycznej zgody ani finansowania bez sprawdzania sytuacji klienta.
Dlaczego firmy wybierają leasing operacyjny?
Największą zaletą leasingu jest możliwość dopasowania sposobu finansowania samochodu do budżetu i planów firmy.
Mniejszy wydatek na początku
Opłata wstępna stanowi część ceny samochodu, dzięki czemu firma nie musi płacić całej wartości auta jednorazowo.
Możliwość ustalenia wykupu
Wartość wykupu wpływa na wysokość rat i płatność końcową. Możesz dobrać ją do planu przejęcia samochodu po umowie.
Rozliczenie firmowe
Opłata wstępna, raty i VAT mogą być rozliczane zgodnie z zasadami właściwymi dla sposobu użytkowania auta, jego wartości i emisji CO2.
Wybór samochodu przed finansowaniem
Najpierw wybierasz konkretny model i ofertę, a później dopasowujesz parametry leasingu. Kalkulacja odnosi się dzięki temu do samochodu, który rzeczywiście Cię interesuje.
Leasing operacyjny samochodu - najczęstsze pytania
Krótkie odpowiedzi na pytania dotyczące ofert leasingowych, kosztów, wykupu, VAT oraz finansowania samochodu dla firmy i osoby prywatnej.
Źródła informacji podatkowych
Informacje dotyczące VAT i kosztów firmowych opracowano na podstawie materiałów serwisów Biznes.gov.pl i podatki.gov.pl. Zasady rozliczenia zależą od konkretnej umowy, samochodu i sytuacji przedsiębiorcy.
Leasing operacyjny w Twoim mieście
- Leasing operacyjny Łódź
- Leasing operacyjny Wrocław
- Leasing operacyjny Kraków
- Leasing operacyjny Poznań
- Leasing operacyjny Gdańsk
- Leasing operacyjny Szczecin
- Leasing operacyjny Bydgoszcz
- Leasing operacyjny Lublin
- Leasing operacyjny Białystok
- Leasing operacyjny Katowice
- Leasing operacyjny Gdynia
- Leasing operacyjny Częstochowa
- Leasing operacyjny Radom
- Leasing operacyjny Sosnowiec
- Leasing operacyjny Toruń
- Leasing operacyjny Gliwice
- Leasing operacyjny Kielce
- Leasing operacyjny Zabrze
- Leasing operacyjny Olsztyn
- Leasing operacyjny Bielsko-Biała
- Leasing operacyjny Rzeszów
- Leasing operacyjny Ruda Śląska
- Leasing operacyjny Rybnik
- Leasing operacyjny Tychy
- Leasing operacyjny Dąbrowa Górnicza
- Leasing operacyjny Gorzów Wielkopolski
- Leasing operacyjny Opole
- Leasing operacyjny Elbląg
- Leasing operacyjny Płock
- Leasing operacyjny Wałbrzych
- Leasing operacyjny Tarnów
- Leasing operacyjny Zielona Góra
- Leasing operacyjny Chorzów
- Leasing operacyjny Koszalin
- Leasing operacyjny Kalisz
- Leasing operacyjny Legnica
- Leasing operacyjny Grudziądz
- Leasing operacyjny Jaworzno
- Leasing operacyjny Słupsk
- Leasing operacyjny Jastrzębie-Zdrój
- Leasing operacyjny Nowy Sącz
- Leasing operacyjny Warszawa